Saber cómo separar las finanzas personales de las de tu negocio online es una de las decisiones que más rápido ordena tu economía cuando trabajas por internet. Si cobras en la misma cuenta donde pagas el alquiler, el supermercado y las suscripciones de tu proyecto, nunca sabrás con certeza cuánto gana realmente tu negocio ni cuánto dinero es tuyo. Esta guía te explica cómo hacerlo desde cero, con herramientas actuales, reglas sencillas y ejemplos aplicables tanto si eres freelancer como si vendes productos digitales, gestionas una agencia pequeña o monetizas contenido.
Por qué mezclar el dinero personal y el del negocio online te hace perder control
Cuando todo el dinero vive en un solo lugar, cada movimiento exige interpretación. Un pago de 300 euros o dólares puede ser un gasto de publicidad, una cena o un adelanto de un software. Con el tiempo, esa confusión genera problemas concretos:
- No conoces tu beneficio real. Ves un saldo que sube y baja, pero no distingues ingresos del negocio de dinero propio ni gastos deducibles de gastos personales.
- Tomas malas decisiones de inversión. Sin datos limpios, es imposible saber si puedes contratar a un editor, aumentar el presupuesto de anuncios o comprar una herramienta más cara.
- Te cuesta justificar gastos. Si necesitas demostrar ingresos para un alquiler, un crédito o una revisión fiscal, un extracto mezclado complica todo.
- Pierdes dinero sin notarlo. Suscripciones olvidadas, comisiones repetidas y gastos duplicados se esconden entre compras cotidianas.
- Aumenta el estrés financiero. No sabes si puedes gastar o si ese dinero ya estaba comprometido con impuestos, proveedores o reinversión.
Separar no es burocracia: es crear dos sistemas con funciones distintas. Uno mide la salud del negocio y el otro financia tu vida.
Cómo funciona un sistema de finanzas separadas en un negocio digital
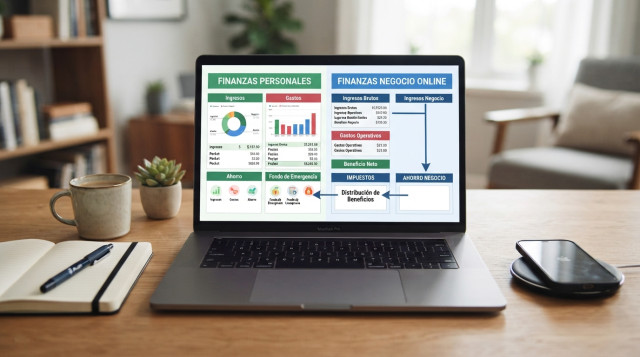
La idea central es que tu negocio sea tratado como una entidad independiente, aunque seas la única persona que trabaja en él. El negocio recibe todos los ingresos, paga todos sus gastos y, cuando hay excedente, te transfiere una cantidad definida como sueldo o retiro. Tú, como persona, solo recibes ese pago y gastas desde tu cuenta personal.
Este flujo tiene tres capas:
- Entrada: clientes, plataformas de afiliados, tiendas online o redes publicitarias pagan a la cuenta del negocio.
- Distribución interna: el negocio reparte el dinero entre impuestos, gastos operativos, colchón de seguridad y tu sueldo.
- Salida personal: tú recibes una transferencia periódica y fija a tu cuenta personal.
Si quieres profundizar en la parte del sueldo, en Como vivir de Internet encontrarás guías específicas sobre cómo pagarte desde tu negocio y organizar ingresos irregulares.
Qué necesitas antes de empezar a separar tus cuentas
No hace falta una estructura compleja. Para empezar necesitas pocos elementos, y la mayoría son gratuitos o de bajo coste.
Requisitos mínimos
- Una cuenta bancaria o digital exclusiva para el negocio.
- Una cuenta personal ya existente, que seguirá siendo tu cuenta de uso diario.
- Al menos una cuenta de ahorro o subcuenta para impuestos y reservas.
- Una hoja de cálculo o software de contabilidad básico.
- Un día de trabajo para configurar todo y migrar pagos recurrentes.
Nivel de dificultad y tiempo
La dificultad es baja. La configuración inicial lleva entre tres y seis horas y el mantenimiento semanal ocupa entre quince y treinta minutos. La parte más complicada no es técnica sino de disciplina: respetar la separación cuando hay prisa.
Cómo separar finanzas personales y del negocio online paso a paso
Paso 1: abre una cuenta exclusiva para el negocio
Elige una cuenta que te permita recibir pagos desde las plataformas que usas. Según tu actividad y el país donde residas, las opciones más habituales son:
- Bancos tradicionales con cuenta profesional: aportan respaldo y facilitan trámites locales, aunque suelen cobrar mantenimiento y comisiones por operaciones internacionales.
- Neobancos y cuentas multidivisa: servicios como Wise, Revolut Business o similares permiten recibir en varias monedas con comisiones bajas, algo útil si facturas a clientes de distintos países.
- Plataformas de cobro: Stripe, PayPal o Payoneer reciben pagos, pero funcionan mejor como pasarela que como cuenta principal. Conviene retirar el saldo con regularidad a tu cuenta de negocio.
Antes de decidir, compara comisiones por recibir, convertir y retirar dinero, límites mensuales, soporte y si la cuenta es aceptada para trámites fiscales en tu país. Un error frecuente es elegir solo por la comisión más baja sin revisar los límites o los requisitos de verificación.
Paso 2: crea cuentas internas con funciones definidas
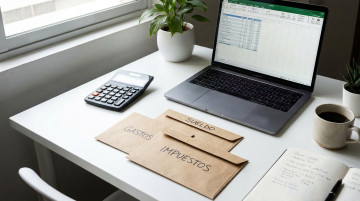
Dentro del negocio, un solo saldo sigue siendo ambiguo. Lo ideal es dividirlo en bolsillos o subcuentas, que muchos bancos digitales ofrecen sin coste:
| Cuenta o bolsillo | Función | Porcentaje orientativo de cada ingreso |
|---|---|---|
| Operativa | Pagar herramientas, publicidad, colaboradores y comisiones | Según tus costes reales, entre 20 % y 40 % |
| Impuestos | Acumular lo que deberás pagar a la administración tributaria | Entre 15 % y 30 %, según tu país y régimen |
| Colchón del negocio | Cubrir meses flojos y emergencias | 5 % a 10 % hasta alcanzar tres meses de gastos |
| Sueldo propio | Fuente de tus retiros personales | El resto, transferido en fecha fija |
Los porcentajes son orientativos. Consulta con un contador de tu país para ajustar el de impuestos, ya que varía mucho entre regímenes y jurisdicciones.
Paso 3: define tu sueldo y automatiza la transferencia
Calcula cuánto necesitas para vivir con tranquilidad: vivienda, comida, transporte, salud, ocio y ahorro personal. Ese número, más un pequeño margen, será tu sueldo mensual. Programa una transferencia automática desde la cuenta de negocio a la personal en una fecha fija, por ejemplo el día 1 o el día 5.
Si tus ingresos son irregulares, empieza con un sueldo conservador, por debajo de tu promedio de los últimos seis meses. Los meses buenos, el excedente se queda en el colchón del negocio y los meses flojos ese colchón sostiene tu sueldo sin tocar tus ahorros personales.
Paso 4: traslada todos los pagos del negocio a la cuenta nueva
Haz un inventario de cada cargo recurrente que corresponda al negocio y cámbialo de tarjeta o cuenta:
- Hosting, dominio, correo y herramientas de diseño.
- Software de automatización, CRM, email marketing y analítica.
- Suscripciones de inteligencia artificial utilizadas para producir o entregar trabajo.
- Cuentas de publicidad en Meta, Google o TikTok.
- Pagos a freelancers, editores o asistentes virtuales.
Aprovecha para cancelar lo que no uses. Es habitual encontrar entre dos y cinco suscripciones olvidadas que suman una cifra relevante al año.
Paso 5: usa una tarjeta específica para el negocio
Una tarjeta de débito o crédito dedicada al negocio evita confusiones en compras pequeñas. Si tu banco permite tarjetas virtuales, crea una distinta para cada proveedor grande, por ejemplo una para publicidad y otra para software. Así controlas límites, detectas cargos inesperados y puedes bloquear una sin afectar al resto.
Paso 6: registra y clasifica cada movimiento
Con las cuentas separadas, el registro se vuelve sencillo. Puedes elegir entre:
- Hoja de cálculo propia: columnas de fecha, concepto, categoría, importe, cliente o proyecto y comprobante. Es gratuita y flexible.
- Software de contabilidad: Wave, Zoho Books, QuickBooks o alternativas locales conectan el banco, importan transacciones y generan informes automáticos.
- Notion o Airtable: útiles si ya organizas tu negocio ahí y quieres integrar finanzas con proyectos.
Define de antemano entre ocho y doce categorías, como herramientas, publicidad, colaboradores, comisiones, formación y reservas fiscales. Muchas categorías vuelven tedioso el proceso y pocas lo hacen poco útil.
Paso 7: documenta las reglas para que no dependan de tu ánimo
Escribe tu sistema en una página breve: qué cuenta recibe qué, qué se paga desde dónde, cuándo recibes tu sueldo y qué haces con el excedente. Tener reglas escritas reduce las excepciones, que son el origen de casi todas las mezclas de dinero.
Ejemplo práctico: freelancer con ingresos variables
Imagina a una diseñadora que factura a clientes de varios países y cobra en dólares y euros. Antes, todo llegaba a su cuenta personal. Su ingreso mensual oscilaba entre 2.000 y 4.500 dólares y nunca sabía cuánto podía gastar.
Tras separar finanzas hizo lo siguiente:
- Abrió una cuenta multidivisa para el negocio y la usó como único destino de cobros.
- Creó tres bolsillos: impuestos, colchón y operativa.
- Fijó un sueldo de 2.000 dólares mensuales, transferido el día 1.
- Configuró una regla: cada cobro se reparte un 20 % a impuestos, un 10 % al colchón y el resto queda en la cuenta operativa.
En los primeros meses, el colchón del negocio creció durante los meses altos. En un mes flojo de 1.400 dólares pudo mantener su sueldo íntegro sin recurrir a ahorros personales ni tarjetas. Además, al cierre del trimestre tenía datos claros de beneficio, algo imposible antes.
Ventajas y desventajas de separar las finanzas del negocio
Ventajas
- Visibilidad real de ingresos, gastos y beneficio.
- Menos riesgo de gastar dinero que ya estaba reservado para impuestos.
- Facilita la contabilidad, la declaración fiscal y la solicitud de financiación.
- Proyecta una imagen más profesional ante clientes, bancos e inversores.
- Permite escalar con decisiones basadas en datos.
Desventajas
- Algunas cuentas profesionales tienen costes de mantenimiento.
- Exige constancia semanal en el registro.
- Al principio puede parecer que tienes menos dinero disponible, porque ahora ves la parte comprometida con impuestos y gastos.
Errores comunes al separar las finanzas de un negocio online
- Pagar gastos del negocio con la tarjeta personal por comodidad. Si ocurre, regístralo como adelanto y reembólsate desde la cuenta del negocio con un comprobante, nunca sin rastro.
- Retirar dinero sin un criterio. Sacar cantidades al azar rompe el sistema. Usa siempre el sueldo definido, y si quieres un extra, haz un retiro adicional documentado.
- No reservar impuestos desde el primer ingreso. Es la causa más común de sustos a final del ejercicio.
- Ignorar las comisiones de conversión. Cobrar en una moneda y retirar en otra puede costar entre 1 % y 4 % si eliges mal la ruta.
- No conciliar mensualmente. Comparar tus registros con el extracto bancario detecta errores, cargos duplicados y posibles fraudes a tiempo.
- Complicar el sistema. Diez cuentas y quince categorías suelen terminar abandonadas. Empieza simple y añade capas cuando el volumen lo justifique.
Cómo mantener el sistema y escalar cuando tu negocio crece
Rutina semanal de quince minutos
Reserva un momento fijo, por ejemplo los viernes, para revisar tres cosas: ingresos recibidos, gastos nuevos sin categorizar y saldos de cada bolsillo. Esta pequeña rutina evita acumulaciones y te mantiene informado.
Revisión mensual
Una vez al mes concilia el banco con tu registro, calcula tu margen de beneficio y ajusta el sueldo si el promedio de los últimos meses lo permite. Si tu margen cae, busca de inmediato dónde está el aumento de gasto.
Cuándo formalizar una estructura legal
Si tus ingresos crecen, tienes clientes corporativos o contratas colaboradores, evalúa con un asesor fiscal si conviene constituir una sociedad o cambiar de régimen. Una estructura formal puede reducir riesgos personales y optimizar impuestos, pero la decisión depende de tu país, de tu nivel de facturación y de tus objetivos. Mientras tanto, mantener cuentas separadas ya te prepara para esa transición, porque tendrás historial limpio.
Cuándo añadir herramientas
Cuando superes cierto volumen de facturas mensuales, considera software de facturación con recordatorios de cobro, conexión bancaria automática y reportes por cliente. Dedicar una parte del tiempo a automatizar libera horas para generar ingresos, que es donde realmente creces. En la sección de finanzas de ComoVivirDeInternet.com puedes seguir con guías sobre flujo de caja, rentabilidad por cliente y planificación de impuestos para completar este sistema.
Cómo adaptar la separación de finanzas según tu modelo de negocio
Freelancers y consultores
Concéntrate en el sueldo fijo, el bolsillo de impuestos y un colchón de al menos tres meses de gastos. Tus costes son bajos, así que la operativa suele ser sencilla.
Vendedores de productos digitales y ecommerce
Añade un bolsillo para reembolsos y contracargos, ya que pueden aparecer semanas después de la venta. También conviene separar el dinero de publicidad para medir el retorno por campaña.
Creadores de contenido y afiliados
Tus pagos llegan de múltiples plataformas con calendarios distintos. Centraliza todos los cobros en una sola cuenta de negocio y registra el origen de cada ingreso, para detectar qué fuente crece y cuál depende de una sola plataforma.
Agencias pequeñas
Suma un bolsillo para nóminas o pagos a colaboradores y revisa la rentabilidad por cliente cada mes. La separación clara te permite saber si cada contrato deja margen real.
Checklist para empezar hoy mismo a separar tus finanzas
- Elige y abre una cuenta exclusiva para tu negocio online.
- Crea bolsillos para impuestos, colchón y operativa.
- Calcula tu sueldo mensual y programa la transferencia automática.
- Mueve todas las suscripciones y pagos del negocio a la nueva cuenta o tarjeta.
- Actualiza tus datos de cobro en plataformas, facturas y contratos.
- Configura tu registro de ingresos y gastos con categorías simples.
- Programa una revisión semanal de quince minutos y una conciliación mensual.
Con estas bases tu negocio deja de ser una cuenta confusa y se convierte en un activo medible. Cuanto antes lo organices, más fácil será tomar decisiones, reinvertir con criterio y construir ingresos sostenibles por internet.