Saber cómo hacer una previsión de flujo de caja es lo que separa a los negocios online que crecen con tranquilidad de los que facturan bien y aun así se quedan sin dinero a mitad de mes. Un freelancer, una agencia pequeña o un creador con productos digitales puede tener un mes excelente en ventas y, aun así, no poder pagar una herramienta, a un colaborador o los impuestos porque los cobros llegan después que los pagos. La previsión de flujo de caja resuelve ese desfase: te muestra cuánto dinero tendrás realmente disponible en las próximas semanas y qué decisiones tomar antes de que aparezca el problema.
Qué diferencia hay entre beneficio y flujo de caja en un negocio digital
El beneficio es lo que queda después de restar gastos a ingresos en un periodo contable. El flujo de caja es el movimiento real de dinero que entra y sale de tus cuentas, con sus fechas exactas. Pueden decir cosas muy distintas.
Ejemplos habituales en proyectos online:
- Cierras un proyecto de 3.000 dólares en marzo, pero el cliente paga a 45 días. En tu contabilidad es ingreso de marzo; en tu cuenta aparece en mayo.
- Pagas en enero una licencia anual de software de 1.200 dólares. Contablemente se reparte en doce meses, pero tu caja de enero sufre el golpe completo.
- Lanzas un curso y cobras mucho en una semana, pero las pasarelas de pago retienen una parte durante días o semanas y los reembolsos llegan después.
- Inviertes en anuncios hoy y las ventas se materializan en las dos o tres semanas siguientes.
Por eso un negocio rentable sobre el papel puede quedarse sin liquidez. La previsión de flujo de caja trabaja con fechas de cobro y pago, no con fechas de venta o de factura.
Cómo hacer una previsión de flujo de caja paso a paso
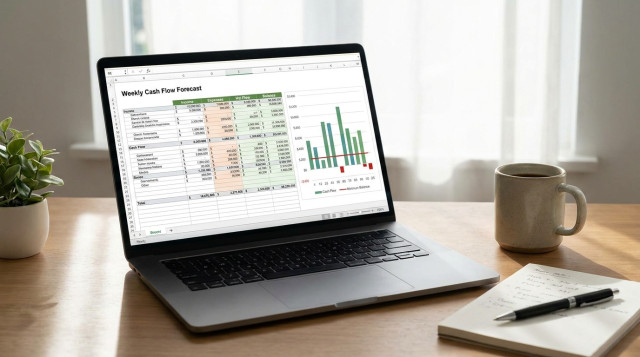
No necesitas software contable ni conocimientos avanzados. Una hoja de cálculo bien estructurada es suficiente para la mayoría de negocios online. El horizonte más útil es de 13 semanas, es decir, un trimestre, porque es lo bastante largo para anticipar problemas y lo bastante corto para que sea realista.
Paso 1: define tu saldo inicial real
Suma el dinero disponible en todas tus cuentas operativas: banco, pasarelas de pago, billeteras como PayPal, Stripe o Wise, y cualquier cuenta en otra divisa. Convierte todo a una sola moneda de referencia. Resta los saldos que no son tuyos, como impuestos retenidos pendientes de pago o dinero de clientes que debes devolver.
Paso 2: crea una cuadrícula semanal
Dispón 13 columnas, una por semana, con la fecha de inicio de cada una. En las filas, separa cuatro bloques: cobros, pagos fijos, pagos variables y saldo. Esta estructura simple es la base de todo el método.
Paso 3: lista tus cobros con su fecha probable de llegada
Aquí está el error más frecuente: anotar la fecha de la factura en lugar de la fecha en que el dinero llegará. Para cada fuente de ingreso, pregúntate cuándo se cobra realmente.
- Clientes recurrentes o retainers: fecha pactada, más el retraso medio histórico que hayan tenido.
- Proyectos puntuales: hitos de pago, con margen si el cliente suele tardar.
- Productos digitales y cursos: ventas estimadas por semana y tiempo de liberación de la pasarela.
- Afiliación y publicidad: calendario de pago de cada red o plataforma, que suele ser mensual y con retraso.
- Suscripciones: ingresos recurrentes menos la tasa de cancelación esperada.
Clasifica cada cobro por nivel de certeza. Un cobro contratado y facturado es seguro; una venta estimada de un lanzamiento es incierta. Para tu escenario base, incluye los cobros seguros completos y solo una parte conservadora de los inciertos.
Paso 4: registra los pagos fijos con su calendario exacto
Anota todo lo que sale con fecha conocida: herramientas y suscripciones, alquiler o coworking, colaboradores, seguros, cuotas de préstamos y el pago que te asignas como propietario. No olvides los pagos anuales, que son los que más sorprenden. Revisa tres meses de extractos bancarios y de tarjeta para detectar cargos que habías olvidado.
Paso 5: añade los pagos variables y los impuestos
Los gastos variables incluyen publicidad, comisiones de plataformas, reembolsos, freelancers puntuales y herramientas por uso. Estímalos con la media de los últimos tres meses y ajústalos a tus planes. Para los impuestos, reserva cada semana un porcentaje de lo que cobras, según tu régimen fiscal, y trata esa reserva como un pago programado. Así el dinero de los impuestos nunca se confunde con dinero disponible.
Paso 6: calcula el saldo semanal y marca tu mínimo de seguridad
La fórmula es siempre la misma: saldo final = saldo inicial + cobros - pagos. El saldo final de una semana es el inicial de la siguiente. Define además un saldo mínimo de seguridad, por ejemplo el equivalente a un mes de gastos fijos. Cuando una semana quede por debajo de ese umbral, la previsión te está avisando de que hay que actuar.
Paso 7: actualiza cada semana y desliza el horizonte
Una previsión sin actualizar pierde valor en pocos días. Dedica 30 minutos cada lunes a reemplazar lo estimado por lo real, corregir fechas de cobro y añadir una nueva semana al final para mantener siempre 13 semanas por delante. Con el tiempo, comparar previsto contra real afinará mucho tus estimaciones.
Ejemplo práctico de previsión de flujo de caja a 13 semanas
Imagina un pequeño negocio digital que combina un servicio de gestión de contenidos para clientes con la venta de un curso. Parte de un saldo de 3.000 dólares y tiene un umbral de seguridad de 2.000. Estas son las primeras seis semanas de su previsión:
| Semana | Saldo inicial | Cobros | Pagos | Saldo final |
|---|---|---|---|---|
| 1 | 3.000 | 1.200 | 900 | 3.300 |
| 2 | 3.300 | 600 | 450 | 3.450 |
| 3 | 3.450 | 0 | 1.100 | 2.350 |
| 4 | 2.350 | 2.400 | 1.300 | 3.450 |
| 5 | 3.450 | 700 | 600 | 3.550 |
| 6 | 3.550 | 500 | 2.100 | 1.950 |
La semana 3 muestra un cliente que retrasó su pago, mientras los anuncios y el colaborador siguen cobrándose. La semana 6 concentra la licencia anual de una herramienta por 1.000 dólares, la publicidad, el colaborador y la reserva de impuestos. El saldo cae a 1.950, por debajo del mínimo de seguridad.
Con esta información, el propietario no se entera del problema el mismo día. Lo ve con cinco semanas de margen y puede elegir entre varias acciones: adelantar la facturación de un hito, pagar la licencia mensualmente si el proveedor lo permite, pausar una campaña de anuncios o lanzar una oferta limitada de su curso en la semana 4 o 5. Ese es el verdadero valor de la previsión: convertir una sorpresa en una decisión tranquila.
Qué herramientas usar para tu previsión de flujo de caja
La mejor herramienta es la que vas a actualizar cada semana. Para empezar, estas opciones cubren casi todos los casos:
- Hojas de cálculo como Google Sheets o Excel: flexibles, gratuitas y suficientes hasta que tengas decenas de movimientos semanales.
- Software de facturación y contabilidad en la nube, como Holded, Xero, QuickBooks o Zoho Books: ayudan a ver facturas pendientes y fechas de vencimiento.
- Herramientas específicas de previsión de caja, como Float o Pulse: se conectan a tu contabilidad y generan escenarios automáticamente, útiles para agencias con más volumen.
- Cuentas multidivisa como Wise o Revolut Business: facilitan ver en un solo lugar los saldos en distintas monedas.
- Paneles de ingresos de Stripe, PayPal, Gumroad o Hotmart: permiten conocer fechas exactas de liberación de pagos.
Si ya llevas tus cuentas con una herramienta, empieza por exportar sus datos a una hoja de cálculo. Para profundizar en cómo ordenar tu dinero cuando los ingresos fluctúan, puedes consultar otras guías prácticas en ComoVivirDeInternet.com.
Cómo construir tres escenarios para anticipar imprevistos
Una sola previsión te da una fotografía; tres escenarios te dan un mapa de riesgos. Duplica tu hoja y ajusta los cobros inciertos:
- Escenario base: cobros seguros completos y estimaciones moderadas de ventas nuevas.
- Escenario pesimista: los clientes pagan 15 días tarde, las ventas nuevas son un 30 por ciento inferiores y un cliente importante cancela.
- Escenario optimista: las ventas alcanzan la parte alta de tu rango y los cobros llegan puntuales.
Fíjate sobre todo en el pesimista. Si en ese escenario sigues por encima del saldo mínimo, tu negocio es resiliente. Si cae por debajo, tienes que construir colchón antes de asumir nuevos gastos fijos.
Cómo mejorar tu flujo de caja cuando la previsión muestra huecos
Detectar un hueco es la mitad del trabajo. Estas palancas suelen dar resultados rápidos en negocios digitales:
- Pide anticipos: del 30 al 50 por ciento al inicio de un proyecto cambia por completo tu liquidez.
- Acorta los plazos de pago: pasar de 45 a 15 días en tus contratos nuevos es una mejora inmediata.
- Factura por hitos o mensualmente, en lugar de al final del trabajo.
- Ofrece pago anual con un pequeño descuento en suscripciones y membresías, que adelanta caja.
- Automatiza recordatorios de pago y cobra con enlaces directos, tarjeta o domiciliación.
- Negocia pagos mensuales de herramientas anuales o fechas de cargo alineadas con tus cobros.
- Aplaza gastos no esenciales, como campañas o nuevas herramientas, hasta que el saldo se recupere.
Si tu problema es recurrente por impagos, puede ayudarte también establecer un proceso de reclamación claro con fechas, recordatorios y consecuencias contractuales desde el primer día.
Cómo usar la previsión de flujo de caja para escalar con seguridad
Cuando dominas tu previsión, deja de ser una herramienta defensiva y pasa a guiar el crecimiento. Te permite responder con números preguntas que antes se decidían por intuición:
- Contratar: si añades un colaborador de 1.500 dólares al mes, ¿cuántas semanas puedes sostenerlo sin cobros nuevos?
- Invertir en publicidad: ¿cuánto puedes gastar antes de que el retorno llegue sin comprometer los pagos esenciales?
- Asignarte un sueldo mayor: ¿cuál es la cantidad estable que tu caja soporta en el escenario pesimista?
- Crear reservas: ¿cuántas semanas de gastos fijos tienes cubiertas y cuándo llegarás a tu objetivo de colchón?
- Invertir excedentes: ¿qué parte del saldo es realmente sobrante tras cubrir el mínimo de seguridad?
Un criterio sensato es mantener entre uno y tres meses de gastos fijos como reserva operativa antes de acelerar la inversión en crecimiento. Si tus ingresos son muy irregulares, conviene acercarse a los tres meses.
Errores comunes al hacer una previsión de flujo de caja
- Usar fechas de factura en vez de fechas de cobro: es el error que más distorsiona el resultado.
- Ser demasiado optimista con ventas no confirmadas: incluye solo una fracción de lo incierto.
- Olvidar los pagos anuales, trimestrales y los impuestos.
- Mezclar dinero personal y del negocio: dificulta ver el saldo real y las decisiones se vuelven confusas.
- Ignorar comisiones, retenciones de pasarelas y diferencias de cambio en cobros internacionales.
- No actualizar la previsión: una hoja que no se revisa semanalmente se convierte en un documento decorativo.
- Hacerla excesivamente detallada: si te lleva horas, la abandonarás. Prioriza las partidas grandes.
Ventajas, desventajas y nivel de dificultad de la previsión de flujo de caja
Entre las ventajas destacan la anticipación de problemas de liquidez, la mejor negociación con clientes y proveedores, decisiones de inversión con datos y menos estrés financiero. También facilita pedir financiación, porque demuestra control sobre tu negocio.
Como desventajas, exige disciplina semanal, depende de la calidad de tus estimaciones y, en negocios con ventas muy impredecibles, siempre tendrá un margen de error. Se corrige comparando previsto contra real.
El nivel de dificultad es bajo a medio. La parte técnica se aprende en una tarde; lo difícil es mantener el hábito. Con tres o cuatro semanas de práctica, el proceso se vuelve rutinario.
Cómo empezar tu previsión de flujo de caja esta semana
- Reúne los saldos de todas tus cuentas y conviértelos a una moneda común.
- Exporta tres meses de movimientos para identificar pagos fijos, variables y olvidados.
- Crea la hoja de 13 semanas con los bloques de cobros, pagos y saldo.
- Introduce los cobros con la fecha real en que esperas recibirlos.
- Define tu saldo mínimo de seguridad y marca las semanas que lo incumplen.
- Elige dos acciones para corregir los huecos, como pedir un anticipo o renegociar una fecha de pago.
- Agenda 30 minutos cada lunes para actualizar la hoja.
Con este sistema, tu negocio online deja de depender de la suerte del mes y pasa a moverse con información. Puedes seguir explorando más recursos sobre finanzas y negocios digitales en Como vivir de Internet para complementar esta práctica con presupuestos, fondos de reserva y estrategias de crecimiento sostenible.