Aprender cómo salir de deudas siendo freelancer es una de las prioridades más urgentes para quien vive de internet. Cuando tus ingresos cambian cada mes, una cuota fija de tarjeta, préstamo o financiación puede convertirse en una presión constante que te empuja a aceptar cualquier cliente, bajar tus precios o endeudarte todavía más. La buena noticia es que existe un método ordenado para recuperar el control, incluso sin nómina, y que se adapta a la realidad de quien factura por proyectos, suscripciones o comisiones.
Este plan no promete soluciones mágicas. Combina tres frentes: conocer exactamente cuánto debes, pagar con una estrategia matemática y aumentar la capacidad de pago de tu negocio digital. Si además quieres reforzar la base de tus finanzas, puedes explorar otros recursos en ComoVivirDeInternet.com.
Por qué salir de deudas siendo freelancer es distinto a hacerlo con un sueldo fijo
Un empleado sabe cuánto entra cada mes y puede programar pagos con precisión. Un freelancer o emprendedor digital trabaja con meses fuertes, meses flojos y facturas que se cobran con retraso. Por eso las recomendaciones genéricas de ahorro suelen fallar: asumen un ingreso estable que tú no tienes.
Hay tres diferencias clave que debes tener presentes:
- Tu ingreso es una media, no una cifra segura. Planificar con el mes más alto es el error más frecuente.
- Las deudas suelen mezclar gastos personales y del negocio: tarjeta usada para publicidad, software, equipos o incluso para cubrir el alquiler en un mes malo.
- Tienes obligaciones adicionales, como impuestos y cotizaciones, que no se descuentan automáticamente. Si no las apartas, generan nuevas deudas.
Entender esto cambia el enfoque: el objetivo no es solo pagar más rápido, sino construir un sistema que funcione tanto en meses buenos como en meses malos.
Cómo hacer un inventario completo de tus deudas paso a paso
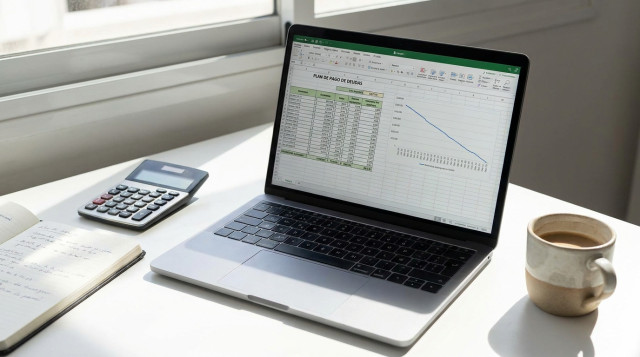
No se puede resolver lo que no se mide. Dedica una tarde a reunir toda la información y plásmala en una hoja de cálculo (Google Sheets, Excel o Notion funcionan bien).
Qué datos registrar de cada deuda
- Acreedor (banco, plataforma de crédito, proveedor, familiar, hacienda).
- Saldo pendiente actual.
- Tasa de interés anual real, incluidas comisiones.
- Cuota mínima mensual y fecha de pago.
- Tipo: tarjeta, préstamo personal, financiación de equipo, deuda fiscal, deuda con proveedores.
- Si es personal, del negocio o mixta.
Revisa extractos de los últimos tres meses para detectar deudas olvidadas, cargos recurrentes y compras financiadas a plazos que no recordabas. Al terminar tendrás una cifra total y, sobre todo, el coste mensual en intereses, que suele sorprender.
Cómo separar las deudas personales de las del negocio online
Esta separación es el paso que más acelera la salida de deudas. Una deuda del negocio, como un préstamo para comprar equipo o una línea para publicidad, debe pagarse con ingresos del negocio. Una deuda personal debe pagarse con el sueldo que te asignas.
Si todavía no te pagas un sueldo regular, te servirá la guía sobre cómo pagarte un sueldo desde tu negocio online, porque ese sistema te permite asignar una cantidad fija a la amortización sin desordenar la caja del negocio.
Recomendaciones prácticas:
- Abre una cuenta exclusiva para el negocio si no la tienes y canaliza allí todos los cobros.
- Deja de usar tarjetas personales para gastos profesionales. Si es imprescindible, regístralos y reembólsate desde la cuenta del negocio.
- Identifica qué deudas mixtas puedes reclasificar y cuáles conviene liquidar primero para simplificar.
Cómo calcular cuánto puedes pagar cada mes cuando tus ingresos varían
El método más seguro consiste en dividir tus pagos en dos niveles: un pago base y un pago extra variable.
Pago base: lo que pagas siempre
Es la suma de cuotas mínimas de todas tus deudas. Debe poder cubrirse incluso en tu peor mes de los últimos doce. Si no es así, necesitas renegociar condiciones antes de seguir (más adelante verás cómo).
Pago extra: lo que pagas cuando el mes va bien
Define una regla automática sobre los ingresos que superen tu media mensual. Por ejemplo: el 60 % del excedente va a la deuda prioritaria, el 20 % a un colchón de seguridad y el 20 % queda para ti. Así los meses buenos aceleran el plan sin que los meses malos te rompan.
Un colchón mínimo antes de atacar la deuda
Antes de destinar todo el excedente a pagar, reserva un colchón inicial equivalente a entre uno y tres meses de gastos esenciales. Sin él, cualquier imprevisto te devolverá a la tarjeta de crédito. Si necesitas profundizar en este punto, revisa la guía sobre cómo organizar tus finanzas cuando tus ingresos online son irregulares.
Método avalancha o bola de nieve: cuál elegir para pagar tus deudas
Son las dos estrategias más utilizadas y ambas funcionan. La diferencia está en el criterio de prioridad.
| Método | Cómo funciona | Ventaja | Desventaja |
|---|---|---|---|
| Avalancha | Pagas primero la deuda con mayor tasa de interés | Minimiza el interés total pagado | Los primeros resultados visibles pueden tardar |
| Bola de nieve | Pagas primero la deuda con menor saldo | Cierras deudas rápido y ganas motivación | Pagas algo más de interés en total |
En ambos casos pagas el mínimo de todas las deudas y concentras el pago extra en una sola. Cuando liquidas esa deuda, su cuota se suma al pago extra de la siguiente.
Qué método encaja mejor con ingresos variables
Si tus ingresos son muy irregulares, la bola de nieve suele ser útil porque eliminar cuotas pequeñas reduce tu pago base y te da más margen en meses flojos. Si tus ingresos son razonablemente estables y tienes deudas con intereses muy altos (tarjetas con tasas superiores al 25 %), la avalancha ahorra más dinero. Una opción híbrida es eliminar primero las deudas pequeñas que liberan flujo de caja y después aplicar avalancha al resto.
Cómo negociar con tus acreedores para bajar intereses y cuotas
Mucha gente no negocia por vergüenza, pero las entidades prefieren cobrar algo a tener un impago. Antes de llamar, prepara tu información: saldo, historial de pagos, tu capacidad real de pago y qué propones.
- Contacta antes de dejar de pagar, no después. Tu posición negociadora es mejor.
- Pide una reducción de la tasa de interés, especialmente si siempre has pagado a tiempo.
- Solicita ampliar el plazo para reducir la cuota, valorando que pagarás más intereses totales.
- Pregunta por periodos de carencia o planes temporales de dificultad.
- Pide todo por escrito antes de aceptar cualquier cambio.
En el caso de deudas fiscales o con la seguridad social, suele existir la posibilidad de aplazar o fraccionar pagos. Es preferible solicitarlo a tiempo que acumular recargos.
Cuándo conviene consolidar deudas y cuándo no
Consolidar significa agrupar varias deudas en una sola con mejor tasa o cuota. Puede ayudar, pero solo en determinadas condiciones.
Conviene si:
- La nueva tasa es claramente inferior a la media ponderada de tus deudas actuales.
- No hay comisiones de apertura o cancelación que anulen el ahorro.
- Te comprometes a no volver a usar las tarjetas que acabas de saldar.
No conviene si:
- Solo alarga el plazo y aumenta el coste total sin bajar la tasa.
- Pides un préstamo garantizado con tu vivienda para cubrir deudas de consumo sin un plan de cambio de hábitos.
- Recurres a prestamistas de alto coste o a ofertas que prometen eliminar tus deudas a cambio de un pago anticipado.
Desconfía de cualquier servicio que garantice borrar deudas o limpiar tu historial crediticio. Compara siempre el coste total del préstamo, no solo la cuota mensual.
Cómo aumentar tus ingresos online para pagar deudas más rápido
Recortar gastos tiene un límite; aumentar ingresos, en cambio, es una palanca mucho más potente para quien trabaja en internet. Lo importante es elegir acciones de impacto rápido y bajo riesgo.
Acciones de impacto en pocas semanas
- Revisar tarifas: si no has subido precios en un año, hazlo con clientes nuevos y renegocia con los actuales.
- Reactivar clientes anteriores con una oferta clara de servicio recurrente o mantenimiento.
- Vender un servicio empaquetado de precio cerrado en lugar de cobrar solo por horas.
- Cobrar un anticipo del 30 % al 50 % antes de empezar proyectos para mejorar tu flujo de caja.
- Reducir el plazo de cobro con facturación inmediata y recordatorios automáticos.
Si cobras a clientes del extranjero, revisa también cómo cobrar a clientes internacionales sin perder dinero en comisiones, ya que las comisiones y los tipos de cambio pueden restar un porcentaje relevante a tus ingresos.
Ingresos temporales dirigidos a la deuda
Un proyecto adicional de 90 días, como auditorías puntuales, edición de contenido o gestión de redes, puede aportar un excedente que destines exclusivamente a la deuda. Plantéalo con fecha de inicio y fin para evitar el agotamiento.
Cómo recortar gastos del negocio y personales sin frenar tus ventas
No se trata de vivir con lo mínimo, sino de eliminar fugas. Empieza por los gastos recurrentes del negocio digital, que suelen acumular suscripciones olvidadas.
- Audita herramientas de software, plataformas y servicios en la nube. Cancela duplicados y baja de plan lo que uses poco.
- Cambia a pago anual solo si tienes liquidez y obtienes un descuento claro.
- Renegocia seguros, telefonía e internet.
- Pausa gastos de publicidad que no tengan retorno medible, pero no recortes los canales que sí generan clientes.
En lo personal, identifica los tres gastos más altos y busca reducciones realistas en cada uno. Un recorte del 15 % sostenido pesa más que una privación extrema que abandonarás en un mes.
Ejemplo práctico: plan de salida de deudas para un diseñador freelance
Imagina a Laura, diseñadora freelance con ingresos medios de 2.400 al mes, que oscilan entre 1.600 y 3.500. Tiene estas deudas:
| Deuda | Saldo | Interés anual | Cuota mínima |
|---|---|---|---|
| Tarjeta A | 3.200 | 28 % | 110 |
| Tarjeta B | 900 | 22 % | 40 |
| Préstamo de equipo | 2.500 | 9 % | 120 |
| Deuda con proveedor | 600 | 0 % | 60 |
Su pago base es de 330 al mes, cubrible incluso en su peor mes. Laura reserva primero un colchón de 1.500 en tres meses. Después liquida la deuda con el proveedor (la más pequeña), lo que libera 60 al mes, y pasa a la tarjeta B. Finalmente aplica avalancha sobre la tarjeta A, la más cara. Con la regla de destinar el 60 % de cada excedente a la deuda prioritaria, y con una subida de tarifas del 15 % a clientes nuevos, puede quedar libre de deudas de consumo en unos 14 a 18 meses, según la regularidad de sus ingresos.
Errores comunes al intentar salir de deudas con ingresos variables
- Planificar con el ingreso del mejor mes en lugar de la media de los últimos 6 a 12 meses.
- Ignorar los impuestos: gastar el dinero de cada cobro sin apartar la parte que corresponde a las obligaciones fiscales.
- Pagar solo el mínimo de todas las tarjetas sin definir una deuda prioritaria.
- Cancelar todo el ahorro para pagar deuda y quedarse sin colchón ante un imprevisto.
- Usar una tarjeta para pagar otra, lo que oculta el problema y suma comisiones.
- Aceptar proyectos mal pagados por urgencia, deteriorando tu rentabilidad a largo plazo.
- No revisar el plan: tu situación cambia y la estrategia debe ajustarse cada trimestre.
Cómo evitar volver a endeudarte cuando termines de pagar
Salir de deudas es solo la mitad del camino. Para mantenerte fuera necesitas un sistema que absorba la irregularidad de tu actividad.
- Mantén un fondo de emergencia de tres a seis meses de gastos esenciales.
- Aparta un porcentaje fijo de cada cobro para impuestos en una cuenta separada.
- Asígnate un sueldo estable desde la cuenta del negocio y deja el excedente como reserva.
- Fija un límite mensual para gastos de herramientas y publicidad, revisado cada tres meses.
- Antes de financiar una compra, calcula si genera ingresos suficientes para cubrir su coste. Si no, espera.
Con estas reglas, los meses flojos dejan de ser una emergencia y pasan a ser parte previsible de tu modelo. Aplica la primera acción hoy mismo: abre la hoja de cálculo y anota cada deuda con su tasa y su cuota. Ese ejercicio, por simple que parezca, marca el inicio de tu salida y te permite empezar a decidir con datos y no con ansiedad.