Aprender a organizar tus finanzas con ingresos irregulares es la habilidad que separa a quienes viven de internet de forma estable de quienes alternan entre meses de abundancia y meses de angustia. Si trabajas como freelancer, creador de contenido, afiliado o dueño de un negocio digital, sabes que un mes puedes facturar el triple que el anterior sin haber cambiado nada de tu trabajo. El problema rara vez es cuánto ganas, sino cómo se reparte ese dinero en el tiempo.
Un empleado cobra una cifra fija y planifica alrededor de ella. Quien depende de ingresos variables necesita construir esa estabilidad por su cuenta. Este sistema paso a paso te permite hacerlo con herramientas sencillas, sin hojas de cálculo imposibles y sin renunciar a la flexibilidad que te llevó a trabajar online.
Por qué los ingresos online irregulares exigen un sistema financiero distinto
Los métodos tradicionales de presupuesto asumen que el ingreso del próximo mes será parecido al de este. Con ingresos variables esa suposición falla, y las consecuencias son predecibles: gastas más de lo prudente en los meses buenos, te endeudas en los malos y llegas a los pagos de impuestos sin liquidez.
Las fuentes de irregularidad más habituales en el trabajo digital son:
- Proyectos puntuales con pagos concentrados en una o dos fechas.
- Clientes que pagan con 30, 60 o 90 días de retraso.
- Ingresos publicitarios o de afiliación que dependen de la estacionalidad y de cambios en algoritmos.
- Lanzamientos de productos digitales con picos de venta seguidos de periodos tranquilos.
- Cobros en distintas divisas y plataformas, con comisiones y tiempos de retiro diferentes.
La solución no es ganar más de inmediato, sino separar el momento en que entra el dinero del momento en que lo gastas. Todo el método se resume en una idea: pagarte a ti mismo un sueldo estable con ingresos que no lo son.
Cómo calcular tu ingreso base cuando cada mes es diferente
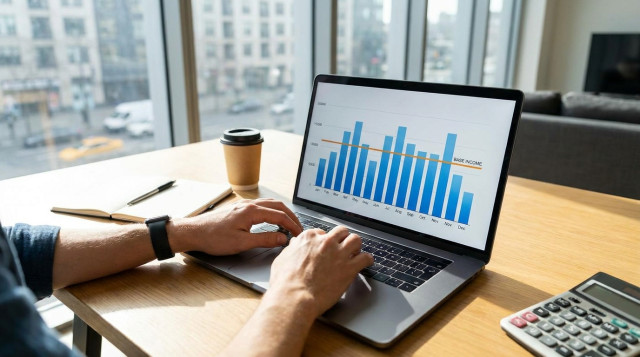
Antes de repartir nada necesitas un número de referencia realista. Este es el ingreso base: la cantidad que puedes sacar de tu negocio cada mes con alta probabilidad de sostenerla.
Revisa los últimos doce meses de ingresos reales
Abre tus cuentas bancarias, plataformas de pago y facturas, y anota lo cobrado cada mes durante un año. Si llevas menos tiempo, usa lo que tengas, pero reconoce que el cálculo será menos fiable. Cuenta solo dinero efectivamente cobrado, no facturado.
Calcula el promedio y el mes más bajo
Suma los doce meses y divide entre doce para obtener el promedio. Después identifica el mes más bajo y los tres más bajos. Un ejemplo con datos de un freelancer de diseño y contenidos:
| Dato | Cifra (dólares) |
|---|---|
| Ingreso total en 12 meses | 24.000 |
| Promedio mensual | 2.000 |
| Mes más bajo | 900 |
| Promedio de los 3 meses más bajos | 1.000 |
Define un ingreso base conservador
Una regla práctica es fijar tu sueldo entre el 70 % y el 80 % del promedio, o ajustarlo al promedio de tus peores meses si tu negocio es muy volátil. En el ejemplo, un sueldo de 1.500 dólares mensuales es razonable: queda por debajo del promedio de 2.000 y deja margen para impuestos, reservas y crecimiento.
Compara ese número con tus gastos personales esenciales: vivienda, alimentación, transporte, salud, servicios y deudas. Si tus gastos esenciales superan tu ingreso base, tienes dos caminos claros: recortar costos o aumentar ingresos recurrentes. Ambos se abordan más adelante.
Cómo crear tu propio sueldo con una cuenta colchón
El núcleo del sistema es una cuenta colchón, también llamada cuenta puente. Todo lo que cobras entra primero ahí y nunca pagas gastos personales directamente desde esa cuenta. Una vez al mes, en una fecha fija, transfieres tu sueldo a tu cuenta personal, igual que haría una empresa con un empleado.
Cómo configurarla paso a paso
- Abre una cuenta separada, idealmente sin comisiones de mantenimiento y con acceso rápido a los fondos.
- Dirige a ella todos los cobros de clientes, plataformas y afiliados.
- Define el día de pago, por ejemplo el día 1 o el 15 de cada mes.
- Transfiere solo tu sueldo base a la cuenta personal.
- Deja el excedente en la cuenta colchón hasta completar un colchón de al menos dos o tres meses de sueldo.
Cuando el colchón alcanza ese nivel, el sistema se vuelve autónomo: en los meses flojos sigues cobrando tu sueldo completo con cargo a las reservas, y en los meses fuertes repones lo que has usado. La ansiedad financiera baja de forma notable porque tus gastos personales dejan de depender de lo que pasó la semana pasada.
Cómo repartir cada cobro entre impuestos, gastos y ahorro
Además de la cuenta colchón, conviene separar categorías de dinero en cuentas o subcuentas distintas. Mucha gente descubre que el dinero que consideraba suyo en realidad pertenecía a la administración tributaria, a sus proveedores o a su futuro.
| Destino | Porcentaje orientativo | Finalidad |
|---|---|---|
| Impuestos | 20 % a 30 % | Cubrir obligaciones fiscales sin sorpresas |
| Gastos del negocio | 10 % a 20 % | Herramientas, publicidad, subcontratistas, comisiones |
| Cuenta colchón y sueldo | 40 % a 55 % | Pagarte un salario estable |
| Fondo de emergencia y metas | 5 % a 10 % | Reserva, vacaciones, equipos, formación |
Estos porcentajes son una referencia general. Ajústalos a tu estructura de costos real y a las reglas fiscales del país donde resides, que varían mucho entre jurisdicciones y tipos de actividad. Si tienes dudas, consulta con un contador local al menos una vez para fijar el porcentaje correcto de reserva fiscal.
Automatiza el reparto cada vez que entra dinero
La disciplina falla cuando depende de la voluntad. Muchos bancos y neobancos permiten reglas automáticas, subcuentas o bolsillos que reparten un porcentaje de cada ingreso. Si tu banco no lo permite, programa una revisión semanal de 15 minutos para mover los fondos manualmente.
Cómo construir un fondo de emergencia para ingresos variables
El fondo de emergencia clásico recomienda tres a seis meses de gastos. Con ingresos irregulares conviene apuntar más alto, entre seis y nueve meses de gastos personales esenciales, porque una caída de ingresos puede durar más que una simple pérdida de empleo: un cliente grande que se va, un cambio de plataforma o una temporada floja.
Construye el fondo por niveles
- Nivel 1: un mes de gastos esenciales. Es tu escudo inicial contra imprevistos pequeños.
- Nivel 2: tres meses. Te permite rechazar clientes poco rentables y negociar con calma.
- Nivel 3: seis a nueve meses. Te da libertad para pivotar, lanzar un producto o cambiar de nicho.
Mantén este dinero en una cuenta líquida y separada, sin riesgo de mercado. Su objetivo es la disponibilidad, no la rentabilidad. Define de antemano qué constituye una emergencia real: pérdida de ingresos, gastos médicos, reparación imprescindible. Una oferta de última hora no lo es.
Cómo gestionar los impuestos de un negocio digital sin sorpresas
Los impuestos son la principal causa de crisis de liquidez entre freelancers y creadores. Cobras sin retención, gastas el total y meses después llega la declaración con una cifra que no tienes.
Para evitarlo, sigue estas prácticas:
- Aparta el porcentaje fiscal en el momento del cobro, antes de tocar el resto.
- Guarda facturas, comprobantes y registros de gastos deducibles desde el primer día.
- Verifica si tu país exige pagos anticipados o declaraciones trimestrales.
- Si cobras desde el extranjero, confirma cómo se tratan esos ingresos en tu país de residencia fiscal.
- Revisa tu situación con un profesional al menos una vez al año.
Si trabajas con clientes internacionales o resides en otro país, puede interesarte profundizar en las estrategias de estructura fiscal que se tratan en otros contenidos de ComoVivirDeInternet.com.
Cómo manejar los meses buenos y los meses malos
Un sistema financiero sólido define reglas antes de que lleguen los extremos, porque las decisiones tomadas en caliente suelen ser malas.
Qué hacer cuando entra más dinero del esperado
- Reparte el excedente con una fórmula fija: por ejemplo, 50 % a reservas, 30 % a reinversión en el negocio y 20 % a una recompensa personal.
- No subas tu sueldo base tras un solo mes excelente; espera a que el promedio de seis meses lo justifique.
- Paga primero deudas con intereses altos antes de ampliar gastos fijos.
Qué hacer cuando los ingresos caen
- Sigue pagándote el sueldo base con cargo al colchón mientras dure la caída.
- Recorta primero gastos del negocio que no generan retorno directo.
- Dedica más horas a captación: contactar clientes antiguos, publicar casos de éxito, activar alianzas.
- Si el colchón baja de un mes de sueldo, reduce temporalmente tu sueldo y comunica el ajuste a tu familia o pareja.
Herramientas útiles para controlar finanzas con ingresos irregulares
No necesitas software sofisticado, pero algunas herramientas ahorran tiempo y errores:
- Una hoja de cálculo con tres pestañas: ingresos, gastos y proyección a tres meses.
- Aplicaciones de contabilidad para autónomos que emiten facturas y clasifican gastos.
- Cuentas multidivisa o neobancos para cobrar en dólares o euros sin conversiones innecesarias.
- Aplicaciones de presupuesto con bolsillos o sobres virtuales, útiles para separar categorías.
- Recordatorios de calendario para cobros pendientes y vencimientos fiscales.
Elige pocas herramientas y úsalas de forma constante. Un sistema simple que se revisa cada semana supera a uno complejo que se abandona al mes.
Ejemplo práctico: un freelancer con ingresos entre 900 y 3.400 dólares
Retomemos el caso anterior. Sus ingresos oscilan entre 900 y 3.400 dólares, con promedio de 2.000. Sus gastos personales esenciales son de 1.100 dólares y fija un sueldo base de 1.500.
En un mes en el que cobra 3.100 dólares, el reparto queda así: 800 a impuestos, 350 a gastos del negocio, 1.500 a la cuenta colchón destinada a su sueldo y 450 a reservas y metas. En el mes siguiente cobra apenas 900. Las reservas fiscales y de negocio se reducen proporcionalmente, pero su sueldo de 1.500 se paga igual, con apoyo del colchón acumulado.
En seis meses logra reunir tres meses de sueldo en el colchón y un primer fondo de emergencia equivalente a un mes de gastos. Su vida cotidiana ya no depende del último cobro, y puede rechazar un cliente que paga mal sin que eso le suponga un problema inmediato.
Errores comunes al organizar finanzas con ingresos variables
- Presupuestar con el mejor mes en lugar del ingreso base.
- Mezclar la cuenta del negocio con la personal.
- Gastar el dinero de los impuestos como si fuera libre.
- No registrar los cobros pendientes y perder el control del flujo de caja.
- Aumentar gastos fijos tras un pico de ingresos, como alquileres, cuotas o suscripciones.
- Mantener el fondo de emergencia en activos que pueden perder valor justo cuando se necesitan.
- Depender de un único cliente o una única plataforma para la mayoría de los ingresos.
Ventajas, desventajas y nivel de dificultad del sistema
El método tiene beneficios claros: reduce el estrés, mejora la capacidad de negociación, evita deudas innecesarias y te prepara para crecer con orden. Entre sus desventajas está el esfuerzo inicial de configuración y la disciplina que exige durante los primeros meses, cuando el colchón aún no existe y el sueldo base puede resultar ajustado.
La dificultad es baja a nivel técnico y media a nivel de hábito. Quien mantiene la rutina semanal durante tres meses suele convertirla en algo automático.
Cómo pasar de ingresos irregulares a ingresos más estables
Organizar el dinero es la base, pero reducir la irregularidad en origen multiplica el efecto. Tres palancas funcionan de forma consistente:
- Ingresos recurrentes: ofrece retainers mensuales, mantenimiento, suscripciones o membresías en lugar de proyectos aislados.
- Diversificación de fuentes: combina servicios, productos digitales y afiliación para que una caída en una línea no desestabilice el conjunto.
- Mejores condiciones de cobro: pide anticipos, divide pagos en hitos y establece plazos de pago más cortos.
A medida que la proporción de ingresos recurrentes aumente, podrás subir tu sueldo base con seguridad, acortar el colchón necesario y destinar más recursos al crecimiento. Si buscas ideas para diversificar tus fuentes, en nuestro portal encontrarás guías prácticas sobre distintos modelos de negocio digital que complementan este sistema de organización financiera.
Empieza esta semana con tres acciones concretas: calcula tu ingreso base con los últimos doce meses, abre la cuenta colchón y programa tu primer día de pago. Con ese esqueleto montado, cada cobro nuevo pasa a trabajar a favor de tu estabilidad y no en contra de ella.