Aprender cómo invertir en renta fija desde cero es una de las decisiones más prácticas para quien vive de ingresos online y quiere dejar de tener todo el dinero parado en una cuenta corriente. Los bonos, las letras del tesoro y los fondos monetarios ofrecen algo que el negocio digital rara vez da: flujos de dinero previsibles, menos volatilidad y un lugar seguro donde guardar los excedentes mientras decides cómo hacer crecer tu proyecto.
La renta fija no hará que te enriquezcas rápido. Su función es otra: proteger capital, generar un rendimiento razonable y darte estabilidad financiera. Esa estabilidad es la que permite asumir riesgos en otras áreas, como lanzar un producto, contratar ayuda o invertir en publicidad, sin poner en juego tu tranquilidad.
Cómo invertir en renta fija desde cero y por qué encaja con ingresos online
Quien trabaja por internet suele tener ingresos que cambian de un mes a otro. Eso genera un problema doble: en los meses buenos el dinero se gasta o se queda sin rendir, y en los malos aparece la presión de vender inversiones en mal momento. La renta fija resuelve parte de esto porque combina liquidez, previsibilidad y bajo riesgo.
Si buscas una visión más amplia sobre cómo estructurar tus ingresos, en ComoVivirDeInternet.com encontrarás guías complementarias sobre negocios digitales y finanzas. Aquí el foco es uno solo: entender y ejecutar una estrategia sencilla de renta fija.
Para quién tiene sentido
- Personas que ya cubrieron sus gastos básicos y tienen excedentes que quieren proteger.
- Emprendedores digitales que necesitan reservar dinero para impuestos, inversiones o un fondo de emergencia ampliado.
- Quienes buscan una base conservadora antes de explorar activos más arriesgados.
- Inversores que quieren una renta periódica sin depender de las oscilaciones del mercado de acciones.
Para quién no es la mejor opción
Si tu horizonte es de más de quince años y tu único objetivo es maximizar el crecimiento, una cartera con mucha renta fija puede quedarse corta frente a la inflación. En ese caso lo habitual es combinarla con renta variable, no sustituirla.
Qué es la renta fija y cómo gana dinero el inversor
Cuando compras renta fija, prestas dinero a un gobierno o a una empresa. A cambio, el emisor se compromete a devolverte el capital en una fecha determinada (vencimiento) y, en muchos casos, a pagarte intereses periódicos llamados cupones.
Las dos formas de obtener rentabilidad
- Cupones: pagos periódicos, normalmente semestrales o anuales, que se calculan sobre el valor nominal del bono.
- Diferencia de precio: si compras un bono por debajo de su valor nominal y lo mantienes hasta el vencimiento, recibes la diferencia. Las letras del tesoro funcionan así: se compran con descuento y se cobran por el valor completo.
La relación entre tipos de interés y precio
Este es el concepto que más confunde a los principiantes. Cuando suben los tipos de interés, los bonos ya emitidos pierden valor en el mercado, porque aparecen otros nuevos que pagan más. Cuando los tipos bajan, ocurre lo contrario.
La sensibilidad se mide con la duración. Una regla aproximada: si un bono tiene una duración de 7 años y los tipos suben un 1 %, su precio puede caer alrededor de un 7 %. Con duraciones cortas, el impacto es mucho menor. Por eso un inversor principiante suele empezar por vencimientos cortos o medios.
Los riesgos que conviene conocer
- Riesgo de tipos de interés: el precio fluctúa antes del vencimiento.
- Riesgo de crédito: el emisor puede no pagar. Es bajo en gobiernos estables y mayor en empresas con menor solvencia.
- Riesgo de inflación: si los precios suben más que tu rendimiento, pierdes poder adquisitivo.
- Riesgo de divisa: si inviertes en una moneda distinta a la que usas para tus gastos, el tipo de cambio puede afectar el resultado.
- Riesgo de liquidez: algunos bonos son difíciles de vender rápido sin aceptar un descuento.
Qué productos de renta fija puedes comprar y cuál elegir según tu objetivo
No toda la renta fija sirve para lo mismo. La clave es asignar a cada producto una función concreta dentro de tu estrategia.
| Producto | Plazo habitual | Riesgo | Mejor uso |
|---|---|---|---|
| Letras del tesoro | 3 a 12 meses | Muy bajo | Reservas a corto plazo y fondo de emergencia ampliado |
| Fondos monetarios | Liquidez diaria o semanal | Muy bajo | Aparcar excedentes sin bloquear el dinero |
| Bonos del Estado | 2 a 30 años | Bajo a moderado | Metas a medio y largo plazo |
| Bonos ligados a inflación | 5 a 30 años | Bajo a moderado | Proteger el poder adquisitivo |
| Bonos corporativos grado de inversión | 2 a 10 años | Moderado | Mejorar rendimiento con riesgo controlado |
| ETFs y fondos de bonos | Diversificados | Bajo a moderado | Diversificar con poco capital y sin elegir bono a bono |
| Bonos de alto rendimiento | Variable | Alto | Solo como complemento pequeño y con experiencia |
Bonos individuales frente a fondos
Un bono individual mantenido hasta el vencimiento te da certeza sobre cuánto recibirás, siempre que el emisor cumpla. Un fondo o ETF de bonos no tiene fecha de vencimiento: su valor fluctúa y los cupones se reinvierten o se reparten, pero ganas diversificación inmediata y facilidad de compra.
Para quien empieza con capital moderado, los fondos y ETFs suelen ser la vía más cómoda. Los bonos individuales ganan sentido cuando el capital crece o cuando necesitas una fecha exacta de cobro.
Cómo empezar a invertir en renta fija paso a paso
Este es el proceso completo, desde la preparación hasta la ejecución.
- Define el objetivo del dinero. No es lo mismo reservar para impuestos dentro de seis meses que construir una renta para dentro de diez años. El objetivo determina el plazo y el producto.
- Cubre primero tu fondo de emergencia. Mantén entre tres y seis meses de gastos en liquidez inmediata. Si tus ingresos son muy variables, apunta a seis o más. Para organizar esa base, revisa las guías de finanzas del portal Como vivir de Internet.
- Elige un bróker o plataforma regulada. Comprueba que esté supervisado en su jurisdicción, que ofrezca acceso a los productos que buscas, que sus comisiones sean transparentes y que separe tu dinero del suyo.
- Abre la cuenta y verifica tu identidad. Prepara documento de identidad, comprobante de domicilio y datos fiscales. El proceso suele tardar entre unas horas y varios días.
- Decide el reparto. Divide el capital por funciones: liquidez, corto plazo y medio plazo. Más abajo verás un ejemplo.
- Compra de forma escalonada. En lugar de invertir todo el mismo día, reparte las compras en varias semanas o meses para reducir el riesgo de entrar en un mal momento.
- Activa la reinversión o el cobro de cupones. Decide si quieres usar los intereses como ingreso o reinvertirlos para acelerar el crecimiento.
- Revisa cada seis o doce meses. Ajusta el reparto, reinvierte vencimientos y comprueba que sigues alineado con tu objetivo.
Cómo construir una escalera de bonos para tener liquidez y rendimiento
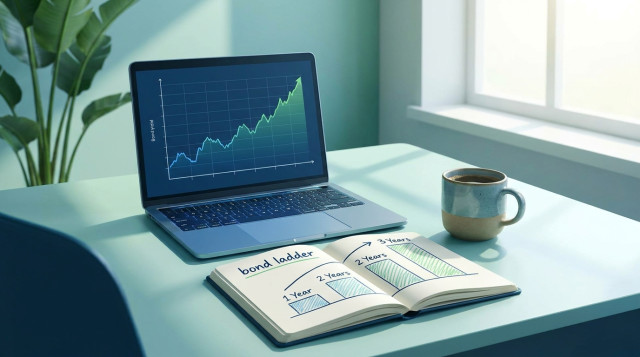
La escalera de bonos, o bond ladder, es una de las estrategias más útiles para principiantes. Consiste en dividir el capital entre bonos o letras con vencimientos escalonados, de modo que cada cierto tiempo venza una parte.
Cómo funciona en la práctica
Imagina que destinas 6.000 a esta estrategia y la divides en tres partes de 2.000, con vencimientos a uno, dos y tres años. Cuando vence el primer tramo, lo reinviertes en un bono a tres años. Después de un ciclo, tendrás siempre un vencimiento próximo y el resto trabajando con plazos más largos.
- Si los tipos suben, vas reinvirtiendo los vencimientos a tasas más altas.
- Si bajan, conservas los bonos antiguos que pagan más.
- Siempre tienes una parte del dinero disponible sin vender a pérdida.
Ejemplo práctico de cartera de renta fija para un emprendedor digital
Supón un creador de contenido o dueño de un negocio online que ha acumulado 15.000 de excedente y que sus ingresos varían cada mes. Una distribución prudente podría ser la siguiente.
| Bloque | Importe | Producto | Función |
|---|---|---|---|
| Liquidez | 5.000 | Fondo monetario o letras a 3 a 6 meses | Reserva para meses flojos e impuestos |
| Escalera de bonos | 6.000 | Bonos del Estado a 1, 2 y 3 años | Rendimiento estable y vencimientos periódicos |
| Diversificación | 4.000 | ETF de bonos agregados o de grado de inversión | Exposición amplia con bajo coste |
Con un rendimiento medio supuesto del 4 % anual, que se usa solo como ilustración y no como promesa, el conjunto generaría unos 600 al año. No cambia tu vida, pero representa dinero que antes estaba parado y ahora trabaja con riesgo bajo. A medida que tus ingresos crezcan y aportes capital de forma regular, ese efecto se multiplica.
Cómo calcular la rentabilidad real de tu inversión en renta fija
Un error habitual es fijarse solo en el porcentaje que anuncia el producto. Lo que importa es lo que te queda después de inflación, comisiones e impuestos.
Fórmula básica
Rentabilidad real aproximada = rendimiento nominal - inflación - comisiones - impuestos.
Si un bono rinde un 4 %, la inflación es del 3 % y las comisiones y la fiscalidad restan otro 0,5 %, tu rentabilidad real ronda el 0,5 %. Por eso conviene comparar siempre rendimientos netos y valorar bonos ligados a inflación cuando este factor te preocupa.
Indicadores que debes mirar
- Rendimiento al vencimiento (TIR o YTM): la rentabilidad anual que obtendrás si mantienes el bono hasta el final.
- Duración: cuánto puede moverse el precio ante cambios de tipos.
- Calificación crediticia: una nota de grado de inversión indica menor probabilidad de impago.
- Ratio de gastos (TER): en fondos y ETFs, el coste anual que reduce tu rendimiento.
Ventajas, desventajas y nivel de dificultad de la renta fija
Ventajas
- Menor volatilidad que la renta variable.
- Flujos de ingresos previsibles.
- Gran variedad de plazos y niveles de riesgo.
- Útil para estabilizar una cartera y planificar gastos futuros.
Desventajas
- Rendimientos moderados que pueden quedar por debajo de la inflación.
- Pérdidas temporales si vendes antes del vencimiento tras una subida de tipos.
- El riesgo de impago existe, sobre todo en emisores débiles.
- La fiscalidad varía mucho según el país y puede reducir el rendimiento neto.
Nivel de dificultad
Es bajo a medio. Comprar letras o un fondo monetario es muy sencillo. Armar una escalera de bonos o seleccionar bonos corporativos exige algo más de estudio, pero se aprende en pocas semanas con práctica y cantidades pequeñas.
Errores comunes al invertir en renta fija que conviene evitar
- Perseguir el rendimiento más alto. Un bono que paga mucho más que el resto suele esconder un riesgo elevado de impago.
- Ignorar la duración. Comprar bonos a treinta años sin entender su sensibilidad a los tipos puede provocar caídas importantes.
- Concentrar todo en un solo emisor. Diversificar entre países, sectores y plazos reduce el impacto de un incidente.
- Olvidar la divisa. Un buen rendimiento en otra moneda puede desaparecer si esta se deprecia frente a la tuya.
- No considerar los impuestos. Consulta cómo tributan los intereses y las plusvalías en tu país de residencia fiscal antes de decidir.
- Usar dinero que necesitarás pronto. Si el plazo del bono supera el momento en que necesitas el efectivo, te expones a vender con pérdida.
- Invertir sin fondo de emergencia. Es la causa más común de ventas forzadas.
Cómo escalar tu estrategia de renta fija y combinarla con otras fuentes de ingresos
La renta fija funciona mejor cuando forma parte de un sistema. Una vez que tu base está construida, puedes avanzar por varias vías.
Automatiza tus aportaciones
Destina un porcentaje fijo de cada ingreso, por ejemplo entre un 10 % y un 20 %, a una cuenta de inversión. Programar transferencias evita decisiones emocionales y construye el hábito.
Aumenta el peso de la renta variable con el tiempo
Cuando tu colchón sea sólido y tus ingresos más estables, puedes sumar ETFs indexados de acciones para buscar mayor crecimiento a largo plazo. La renta fija actuará como amortiguador en las caídas.
Usa la renta fija como cantera de capital para tu negocio
Un tramo de tu cartera puede funcionar como reserva estratégica para invertir en tu propio proyecto: nuevas herramientas, formación, publicidad o un segundo producto digital. Así evitas endeudarte cuando surge una oportunidad.
Si quieres seguir profundizando en cómo construir ingresos sostenibles, explorar otras vías de inversión y combinar varios modelos, visita la sección de contenidos de Como vivir de Internet y diseña un plan que se adapte a tu etapa.
Plan de acción para las próximas dos semanas
- Calcula tus gastos mensuales y define el tamaño de tu fondo de emergencia.
- Compara dos o tres plataformas reguladas y revisa sus comisiones.
- Abre la cuenta y completa la verificación.
- Invierte primero en liquidez (letras o fondo monetario) con una cantidad pequeña para familiarizarte.
- Define tu reparto objetivo y programa las siguientes compras de forma escalonada.
- Anota en tu calendario una revisión semestral de la cartera.