Qué es la inversión en carteras de préstamos para seguros de interrupción de negocio
La inversión en carteras de préstamos para la financiación de primas de seguros, conocida en los mercados financieros como Premium Financing, ha evolucionado drásticamente hacia el sector digital. En el ecosistema actual de 2026, las empresas que operan exclusivamente online, desde plataformas de software como servicio (SaaS) hasta gigantes del comercio electrónico, dependen críticamente de su infraestructura tecnológica. Una caída del servidor, un ataque de denegación de servicio (DDoS) o un error en la cadena de suministro digital pueden representar pérdidas millonarias en cuestión de minutos. Para mitigar este riesgo, estas empresas contratan seguros de interrupción de negocio digital altamente especializados.
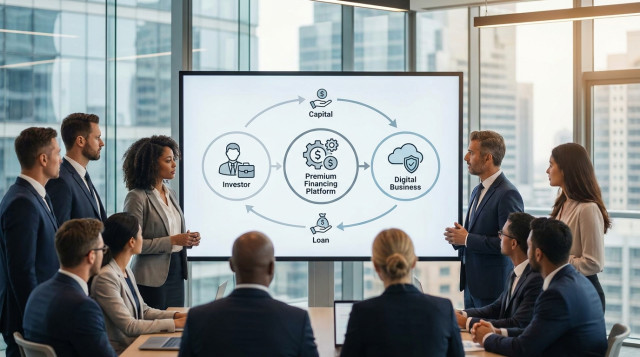
El coste de estas pólizas es elevado y, a menudo, las empresas prefieren no descapitalizarse pagando la prima anual por adelantado. Aquí es donde surge la oportunidad de inversión: los inversores proporcionan el capital necesario para pagar la prima a la aseguradora, y la empresa devuelve el préstamo en cuotas mensuales con un tipo de interés atractivo. Este modelo de negocio se basa en la deuda privada colateralizada, donde el activo que respalda el préstamo es la propia póliza de seguro. Si el prestatario deja de pagar, la póliza se cancela y la compañía de seguros devuelve la parte no devengada de la prima al prestamista, lo que reduce significativamente el riesgo de pérdida de capital.
Por qué este modelo es altamente rentable para el inversor digital
La rentabilidad de invertir en carteras de préstamos para seguros de interrupción de negocio reside en la combinación de tipos de interés competitivos y un riesgo de impago extremadamente bajo en comparación con otros instrumentos de deuda no garantizada. En el mercado financiero de 2026, donde la volatilidad de los activos tradicionales puede ser errática, la financiación de primas ofrece una curva de rendimientos predecible y estable.
El mecanismo de garantía colateralizada
A diferencia de un préstamo personal o un crédito comercial estándar, la financiación de primas cuenta con una garantía intrínseca. El contrato de préstamo incluye una cláusula de cesión de derechos sobre la póliza. En caso de incumplimiento por parte del negocio digital, el inversor (o la plataforma que gestiona la cartera) tiene la potestad legal de solicitar la cancelación del seguro. La aseguradora está obligada contractualmente a reembolsar la prima no consumida directamente al financiador. Este mecanismo convierte a la inversión en una de las formas más seguras de participar en el mercado de deuda privada, ya que el colateral es líquido y está en manos de una entidad financiera solvente (la aseguradora).
Rentabilidad esperada y comparación con otros activos
Los rendimientos para el inversor en este nicho suelen oscilar entre el 8% y el 14% anual, dependiendo del perfil de riesgo de las empresas financiadas y del volumen de la cartera. Al comparar estas cifras con los bonos corporativos o los depósitos a plazo, la ventaja es evidente. Además, al ser préstamos a corto plazo (generalmente de 10 a 12 meses), la rotación del capital es rápida, lo que permite ajustar las tasas de interés de acuerdo con las condiciones del mercado y aprovechar el interés compuesto mediante la reinversión constante de las cuotas cobradas.
Cómo funciona el ecosistema de financiación de primas en 2026
El mercado se ha democratizado gracias a la tecnología financiera. Anteriormente, este tipo de inversiones estaba reservado para bancos y grandes fondos de cobertura. Hoy en día, a través de plataformas de crowdlending especializado y protocolos de finanzas descentralizadas con activos del mundo real (RWA), cualquier inversor puede acceder a fracciones de estas carteras. Para maximizar los resultados, es fundamental entender quiénes son los actores principales y cómo interactúan entre sí.
El rol de las plataformas de crowdlending y las insurtech
Las plataformas de crowdlending actúan como intermediarios que originan los préstamos, realizan el análisis de riesgo (underwriting) y gestionan los cobros. En 2026, estas plataformas utilizan algoritmos de inteligencia artificial para evaluar la salud financiera de los negocios digitales en tiempo real, analizando sus flujos de caja, métricas de retención de clientes y estabilidad de su infraestructura técnica. Por otro lado, las insurtech facilitan la integración de la financiación en el momento de la compra de la póliza, creando un flujo constante de nuevas oportunidades de inversión para quienes buscan diversificar su capital en https://comovivirdeinternet.com/es y otros vehículos financieros sólidos.
Tipos de pólizas financiables: de ciberseguridad a fallos de infraestructura
No todos los seguros de interrupción de negocio son iguales. Las carteras más atractivas suelen incluir una mezcla de seguros contra ciberataques, pólizas de responsabilidad civil profesional para desarrolladores de software y seguros de interrupción por fallos en proveedores de servicios en la nube (Cloud Outage Insurance). La diversificación entre diferentes tipos de riesgos subyacentes es clave para mantener la estabilidad de la cartera de préstamos, asegurando que un evento sistémico en un sector específico no afecte a la totalidad de los activos financiados.
Guía paso a paso para construir tu cartera de inversión desde cero
Iniciar en la inversión de carteras de préstamos para seguros requiere un enfoque metódico y una comprensión clara de los pasos técnicos necesarios para proteger el capital y optimizar los retornos.
Fase 1: Investigación y selección de originadores de préstamos
El primer paso es identificar plataformas o fondos que se especialicen en la financiación de primas para el sector tecnológico. Es vital investigar la trayectoria del originador, su tasa histórica de impagos y, sobre todo, su capacidad para ejecutar la cancelación de pólizas en caso de mora. Debes buscar entidades que tengan acuerdos directos con aseguradoras de primer nivel (Tier 1), lo que garantiza que el reembolso de la prima no devengada sea un proceso fluido y legalmente blindado.
Fase 2: Análisis de métricas de riesgo y diversificación
Una vez seleccionada la plataforma, no debes colocar todo tu capital en un solo préstamo. La estrategia ganadora consiste en la granularidad. Divide tu inversión en múltiples préstamos de pequeño tamaño que cubran diferentes industrias digitales (fintech, e-commerce, edtech, etc.). Analiza el Loan-to-Value (LTV) de cada operación; en este contexto, el LTV se refiere a la relación entre el saldo del préstamo y el valor de rescate de la póliza. Un LTV bajo indica una mayor protección para el inversor.
Fase 3: Ejecución de la inversión y automatización
La mayoría de las plataformas modernas permiten configurar herramientas de autoinversión. Puedes definir criterios específicos, como la tasa de interés mínima, el plazo máximo y el nivel de riesgo del prestatario. Al automatizar el proceso, aseguras que el capital devuelto mensualmente se reinvierta de inmediato en nuevos préstamos, maximizando el efecto del interés compuesto. Es recomendable revisar la configuración de estas herramientas al menos una vez al trimestre para ajustarlas a las tendencias económicas vigentes en 2026.
Herramientas esenciales para el inversor en deuda privada digital
Para gestionar con éxito una cartera de esta naturaleza, es necesario apoyarse en herramientas tecnológicas que proporcionen visibilidad y control sobre los activos. Los agregadores de carteras son fundamentales para monitorizar el rendimiento de diferentes plataformas desde un único panel de control. Estas herramientas permiten visualizar el flujo de caja proyectado, identificar retrasos en los pagos de forma temprana y calcular la rentabilidad neta después de comisiones e impuestos.
Además, el uso de software de análisis de solvencia basado en datos abiertos (Open Finance) permite al inversor avanzado realizar su propio análisis sobre las empresas que están solicitando la financiación. Aunque la plataforma de crowdlending realice su propio filtrado, contar con una capa adicional de verificación aumenta la seguridad de la inversión. También es útil utilizar calculadoras de valor de rescate de primas para entender exactamente cuánto capital está protegido en cada momento del ciclo de vida del préstamo.
Estrategias avanzadas para maximizar el rendimiento
Una vez que dominas los conceptos básicos, puedes implementar estrategias para elevar tu rentabilidad por encima de la media del mercado. Una de estas tácticas es el arbitraje de tasas entre diferentes mercados geográficos. En 2026, las tasas de interés para la financiación de primas pueden variar significativamente entre jurisdicciones debido a regulaciones locales o niveles de competencia entre aseguradoras. Invertir en carteras internacionales puede ofrecer primas de riesgo adicionales muy lucrativas.
Reinversión compuesta de intereses percibidos
El verdadero poder de la inversión en deuda privada se manifiesta a través de la reinversión. Dado que estos préstamos amortizan capital e intereses mensualmente, el inversor recibe liquidez de forma constante. En lugar de retirar estos fondos, reinvertirlos en nuevos préstamos de seguros de interrupción de negocio crea un efecto de bola de nieve. En un periodo de cinco años, la diferencia entre retirar los intereses y reinvertirlos puede suponer un incremento del 40% en el valor total de la cartera, asumiendo una tasa de reinversión constante.
Errores comunes al invertir en financiación de primas y cómo evitarlos
A pesar de ser un modelo de bajo riesgo, existen trampas que pueden erosionar la rentabilidad. El error más frecuente es ignorar la solvencia de la compañía de seguros subyacente. Si la aseguradora quiebra, el colateral del préstamo (la promesa de reembolso de la prima) desaparece. Por ello, es imperativo financiar únicamente pólizas emitidas por compañías con altas calificaciones crediticias (A o superior según agencias como A.M. Best o Standard & Poor's).
Otro error común es la concentración excesiva en un solo originador de préstamos. Aunque una plataforma parezca infalible, los riesgos operativos o cambios regulatorios pueden afectar su funcionamiento. Diversificar entre al menos tres originadores diferentes es una práctica de gestión de riesgos esencial. Finalmente, no considerar el impacto de las comisiones de gestión puede llevar a expectativas de rentabilidad irreales. Siempre calcula tu retorno neto (Net Return) restando todas las tarifas de la plataforma y los posibles costes de recuperación de deuda.
El futuro de la financiación de seguros en la economía digital
La tendencia hacia la digitalización total de la economía sugiere que la demanda de seguros de interrupción de negocio seguirá creciendo de forma exponencial. En 2026, con la expansión de la inteligencia artificial autónoma y el internet de las cosas (IoT) industrial, los riesgos de interrupción son más complejos y costosos. Esto garantiza un flujo constante de empresas buscando financiación para sus primas de seguros, consolidando este modelo como una de las formas más estables y rentables de generar ingresos por internet a través de la inversión en deuda privada. La clave del éxito reside en la educación continua y en la capacidad de adaptarse a las nuevas plataformas que emergen en este dinámico sector financiero.